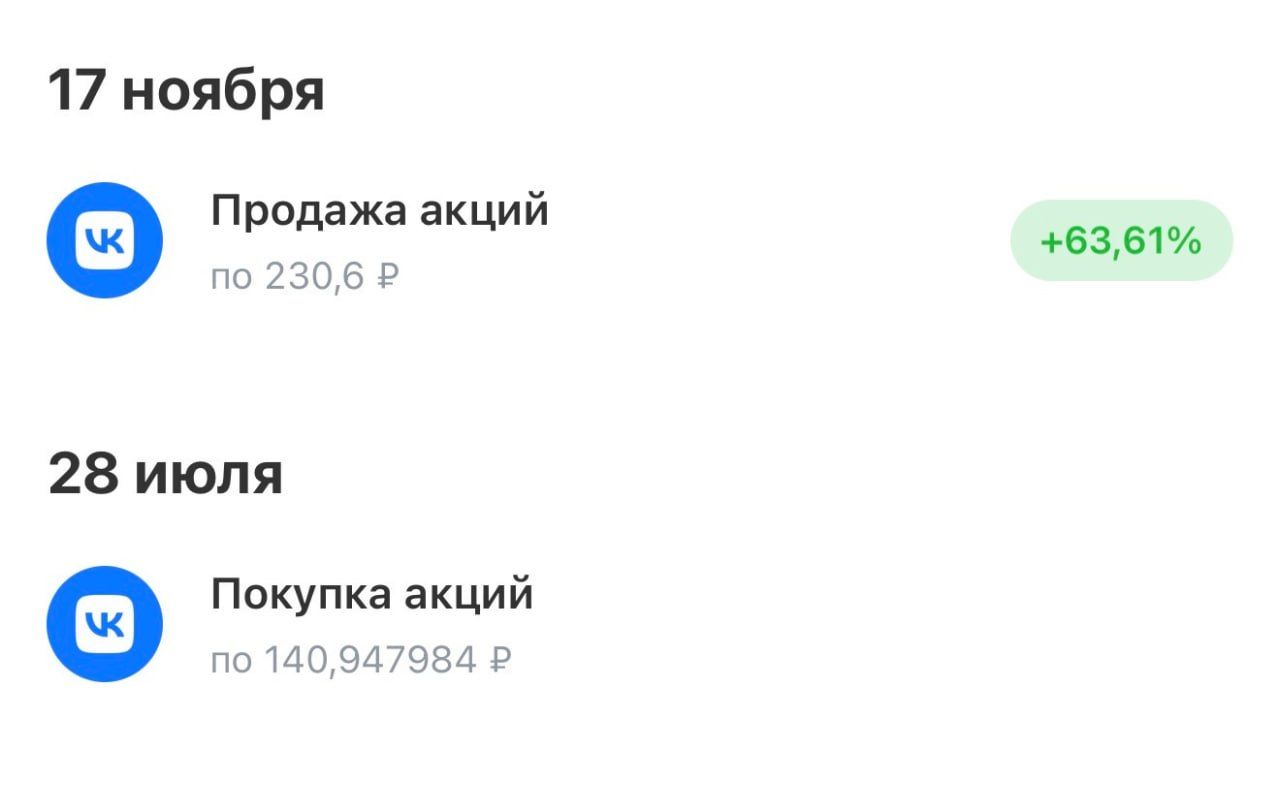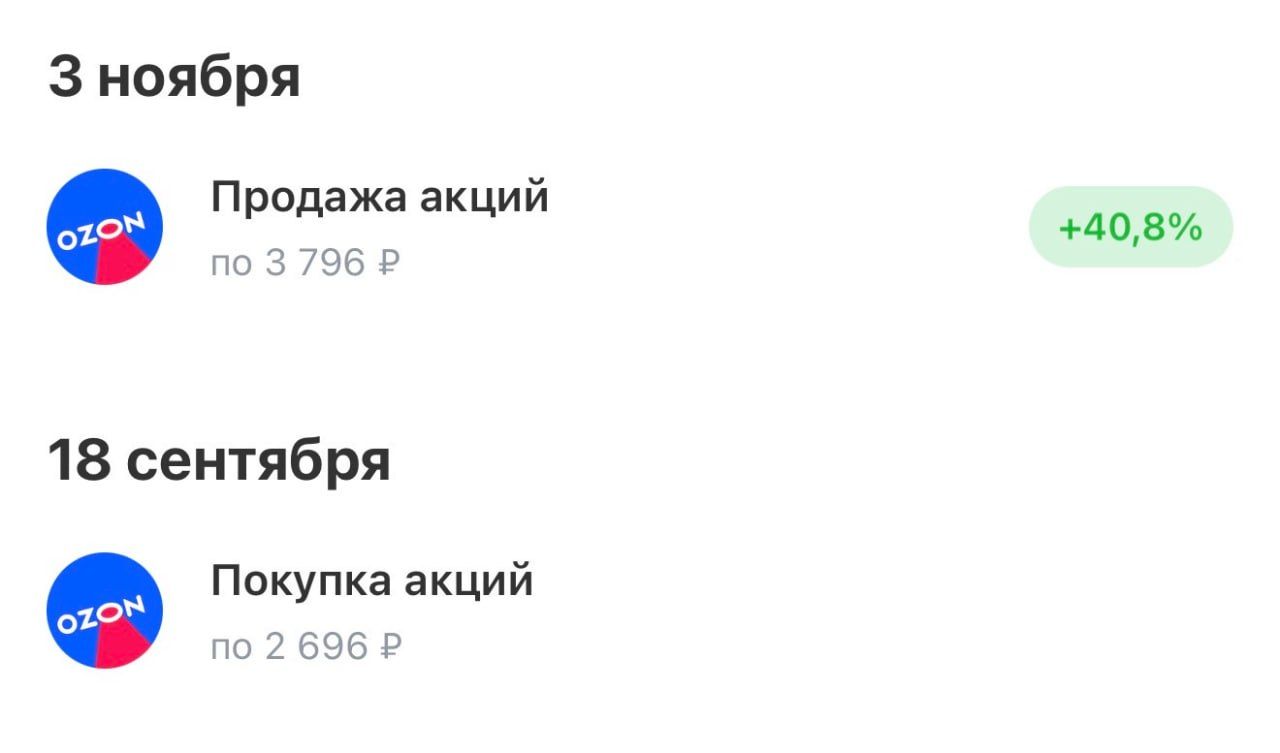
Хочется поздравить тех подписчиков и учеников, кто вместе с нами выкупал рынок акций в июле 2026 и продолжает сейчас фиксировать прибыль. Индекс вырос почти на 20% буквально за несколько месяцев. Отдельные бумаги, такие как Озон, или VK, показывают еще более сильный рост. А раз есть прибыль, то неизменно возникает вопрос: куда ее перераспределить? Предлагаем свой вариант подборки бумаг, которые можно брать в портфель даже сейчас, с прицелом долгосрочного удержания. Напомню, что в приоритете остаются стабильные крупные компании, радующие нас дивидендами последние годы.
МТС
Акции МТС уже давно можно считать «квазиоблигациями» за стабильность и предсказуемость дивидендных выплат. Не смотря на достаточно большой долг (который сокращается), компания регулярно запускает новые проекты и удерживает лидерские позиции по многим профильным направлениям. Пока не очень понятно, как в долгосрочной перспективе на стоимость акций повлияет новая дивидендная политика, но текущие цены исторически очень привлекательные.
БАНК САНКТ-ПЕТЕРБУРГ
Интересная альтернатива традиционным акциям из банковского сектора, таким как Сбербанк или ВТБ. Небольшие, но стабильные выплаты, растущие год к году. Компания регулярно выкупает бумаги, поддерживая привлекательные уровни цены в данный момент.
ЛУКОЙЛ
Если вы верите в российский бизнес так же сильно как мы, стоит рассмотреть компанию к покупке. Выплаты стабильные, дивиденды растущие. Текущие риски по геополитике и налоговому давлению предсказать сложно, однако, учитывая текущий геополитический и внутренний фон, компания выглядит достаточно уверенно. Высокая волатильность самой бумаги помогает извлекать дополнительный плюс.
МОСБИРЖА
В целом, тут многие комментарии будут излишни. Фактический монополист. Понятный, стабильный бизнес. Дивиденды выплачиваются каждый год, на уровне ставки ЦБ или чуть ниже. В моменте имеем привлекательные цены, даже несмотря на существенно отскочивший рынок.
БАШНЕФТЬ
Последние годы - стабильная двузначная дивидендная доходность, что не может не радовать. Сама бумага, по которой вполне можно увидеть любимые всеми «иксы» в ближайшие несколько лет. Риски примерно те же, что и у Лукойла.
РОСТЕЛЕКОМ
На фоне остальных, дивиденды платит скромнее, но стабильно. Эффект низкой базы текущей цены акций (уровень 2002-2004 гг) для потенциального роста. Лидер в РФ по облачным сервисам, приоритетная поддержка со стороны государства, развитие цифровых сервисов, база для сервисов Госуслуг и т.д.
СУРГУТНЕФТЕГАЗ
Бумага, которая «поняла жизнь и никуда не спешит», в том числе и платить дивы. Ситуация для Сургута весьма стандартная: платить раз в 2-3 года, но сильно выше рынка. У компании огромная кубышка, но, когда, как и на сколько компания ей поделится, остается загадкой каждый год. Черный ящик, в который играют многие инвесторы. Самые терпеливые "получают все". «Данная информация не является индивидуальной инвестиционной рекомендацией. Представленные рассуждения - частное мнение автора и не гарантируют доходность. Инвестиции сопряжены с риском, перед принятием решений стоит проконсультироваться с финансовым советником».
P.S: Материал подготовлен совместно с Александром Антроповым, наставником проекта «Торговля Временем с Ильей Коровиным», при участии преподавателя курса «Культура Инвестиций» Михаила Ханова.